Ringkasan: BI Rate naik ke 6 persen pada 18 November 2026, tetapi cicilan KPR Anda tidak otomatis naik hari ini. Seorang guru besar Universitas Airlangga memperkirakan bank menyesuaikan bunga kredit secara bertahap dalam satu sampai tiga bulan. Debitur floating rate dan pemohon KPR non-subsidi paling terdampak. KPR subsidi FLPP tetap di 5 persen.
BI Rate naik ke 6 persen setelah Rapat Dewan Gubernur (RDG) Bank Indonesia pada 17–18 November 2026. Keputusan ini di luar dugaan. Menurut Bisnis.com, sebagian besar ekonom dalam survei konsensus memperkirakan BI akan menahan suku bunga.
Bagi pemilik dan calon pembeli rumah, pertanyaannya praktis: kapan bunga KPR ikut bergerak, dan seberapa besar? Artikel ini merangkum keputusan BI dari sumber primernya, pandangan pengamat dan bank, serta simulasi cicilan yang kami hitung sendiri.
Apa yang diputuskan BI pada 18 November 2026?
BI menaikkan BI-Rate sebesar 25 basis poin (bps) menjadi 6,00 persen. Suku bunga Deposit Facility naik ke 5,25 persen dan Lending Facility ke 6,75 persen, menurut siaran pers Bank Indonesia tertanggal 18 November 2026.
BI menyebut dua alasan. Pertama, memperkuat stabilitas rupiah di tengah ketidakpastian global. Kedua, langkah pre-emptive agar inflasi 2026–2027 tetap dalam sasaran 2,5±1 persen. Rupiah tercatat Rp18.245 per dolar AS pada 17 November 2026, melemah 0,66 persen dari akhir Oktober.
Rilis yang sama memuat data pendukung:
- Inflasi Oktober 2026 sebesar 3,23 persen (yoy).
- Ekonomi triwulan III 2026 tumbuh 5,47 persen (yoy).
- Kredit perbankan Oktober tumbuh 13,21 persen (yoy), sedangkan kredit konsumsi 4,73 persen.
Sebelumnya BI menahan BI-Rate di 5,75 persen pada rapat Oktober. Menurut Pontianak Post, BI menaikkan total 100 bps pada Mei dan Juni, dari 4,75 ke 5,75 persen. Dengan keputusan terbaru, kenaikan kumulatif sejak Mei mencapai 125 bps.
Kapan bunga KPR naik setelah BI Rate 6 persen?
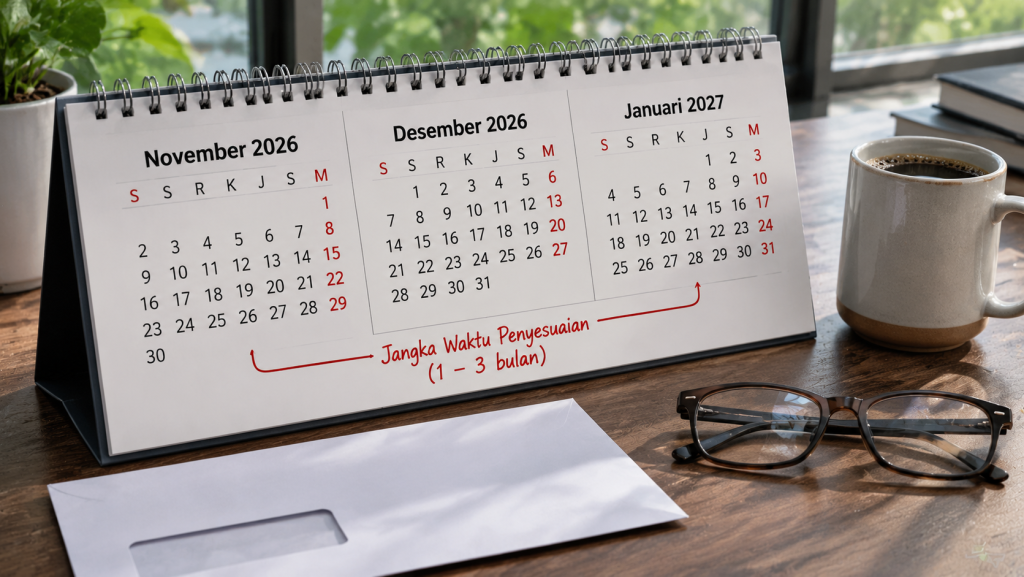
Belum ada tanggal pasti. Guru Besar Fakultas Ekonomi dan Bisnis Universitas Airlangga, Rahma Gafmi, memperkirakan bank menyesuaikan bunga kredit, termasuk KPR, secara bertahap dalam satu hingga tiga bulan ke depan. Alasannya, biaya dana bank ikut naik. Pernyataan ini dimuat GEBRAK.ID pada 18 November 2026.
Rentang itu sejalan dengan perkiraan di siklus kenaikan sebelumnya, meski angkanya bervariasi. Rumah123 pada Mei 2024 menyebut bank butuh sekitar satu sampai tiga bulan. Amin Nurdin dari LPPI, dalam wawancara dengan Bisnis pada April 2024, menyebut tiga sampai enam bulan.
Bank-bank sendiri belum mengumumkan kenaikan. Corporate Secretary BTN, Ramon Armando, menyatakan perseroan akan mengevaluasi bunga kredit secara berkala, selektif, dan terukur. Presiden Direktur CIMB Niaga, Lani Darmawan, menilai biaya dana akan tetap tinggi dan suku bunga kredit akan mencerminkannya. Keduanya dikutip Fortune Indonesia pada 19 November 2026.
Artinya, jendela waktu ada, tetapi tidak bisa dijadikan alasan menunda pengecekan kredit Anda.
Siapa yang terdampak dan siapa yang aman?
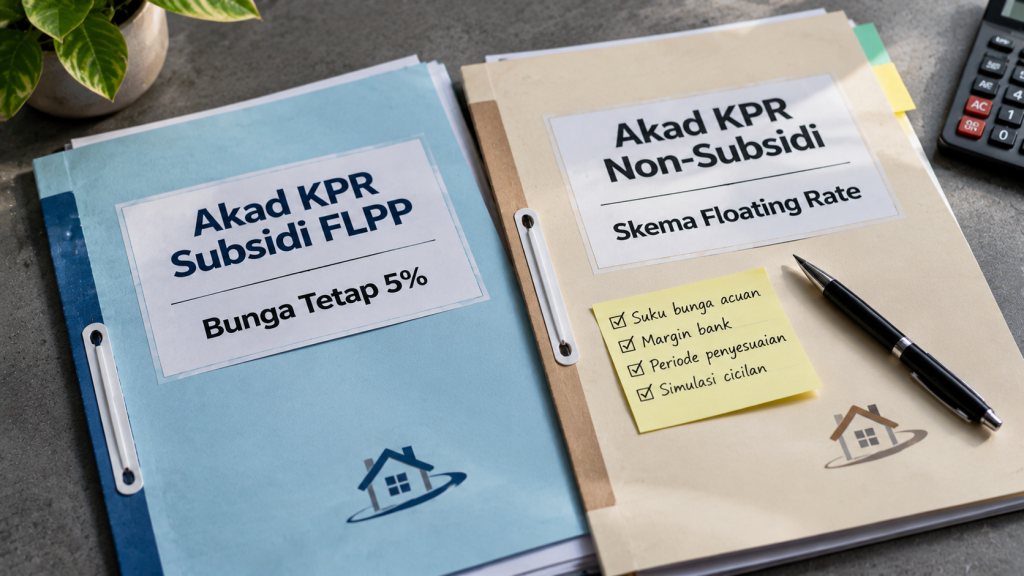
Dampaknya tidak merata. Cicilan KPR dengan bunga tetap tidak berubah sampai masa fixed berakhir, sesuai perjanjian kredit. Debitur yang sudah masuk skema mengambang berisiko menghadapi kenaikan. Anda bisa mempelajari mekanismenya di panduan floating rate KPR kami.
| Kondisi KPR Anda | Dampak dari BI Rate 6 persen | Yang perlu dicek |
| Masih dalam masa fixed rate | Cicilan tetap sampai masa fixed berakhir | Tanggal berakhirnya fixed dan bunga sesudahnya |
| Sudah floating atau fixed segera berakhir | Berpotensi naik bertahap | Formula bunga dan jadwal penyesuaian |
| KPR subsidi FLPP | Tetap 5 persen (rumah tapak) dan 6 persen (rumah susun) | Pastikan akad Anda memang skema FLPP |
| Pengajuan KPR non-subsidi baru | Biaya pinjaman baru cenderung lebih mahal | Bandingkan penawaran beberapa bank |
Sumber: GEBRAK.ID, 18 November 2026 (pernyataan Rahma Gafmi dan penegasan pemerintah soal FLPP); JawaPos.com, 18 November 2026 (Esther Sri Astuti, INDEF).
Soal KPR subsidi, pemerintah menegaskan bunga FLPP tetap flat sepanjang masa kredit. Perbedaan skema subsidi dan non-subsidi dijelaskan di artikel perbedaan KPR subsidi dan non-subsidi.
Seberapa besar kenaikan cicilannya?
Belum ada angka resmi dari bank. Ekonom CORE Indonesia, Dipo Satria Ramli, menilai kenaikan bunga pinjaman bisa lebih besar daripada kenaikan BI Rate sebesar 0,25 poin. Ia mencontohkan bunga KPR 12 persen yang naik menjadi 12,25 persen atau lebih. Contoh itu ia sampaikan kepada JawaPos.com pada 18 November 2026, bukan rata-rata pasar.
Sebagai pembanding, BI mencatat rata-rata tertimbang bunga kredit perbankan September 2026 sebesar 8,9 persen. Angka ini mencakup semua jenis kredit, bukan KPR saja, dan dikutip Fortune Indonesia.
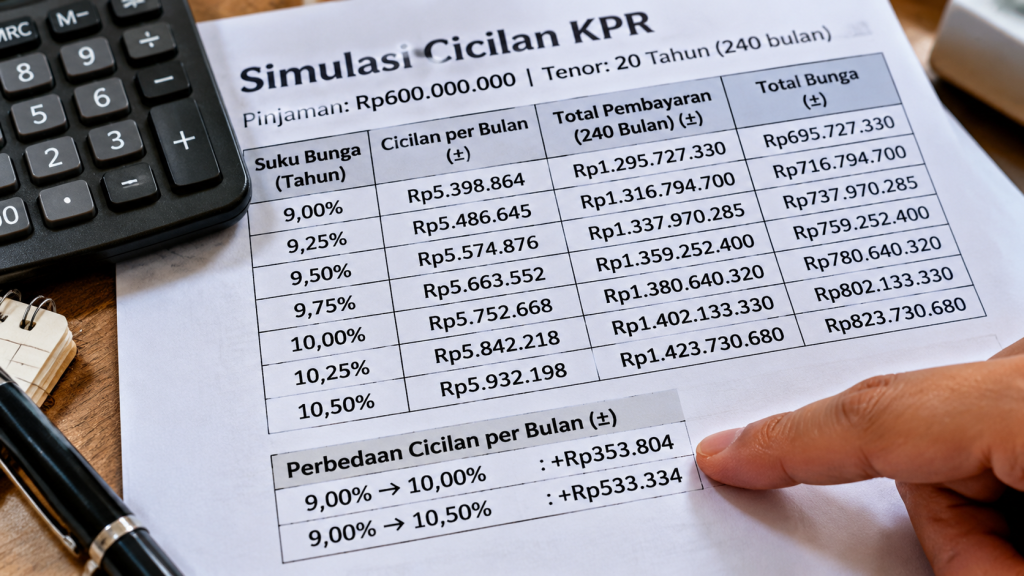
Tabel berikut adalah simulasi kami, bukan penawaran bank. Asumsinya KPR Rp600 juta, tenor 20 tahun, cicilan anuitas, dengan bunga awal 9 persen sebagai titik acuan hipotetis.
| Bunga KPR | Cicilan per bulan | Selisih per bulan | Selisih per tahun |
| 9,00% (acuan) | Rp5.398.000 | – | – |
| 9,25% | Rp5.495.000 | Rp97.000 | Rp1,16 juta |
| 9,50% | Rp5.593.000 | Rp194.000 | Rp2,33 juta |
| 10,00% | Rp5.790.000 | Rp392.000 | Rp4,70 juta |
| 10,50% | Rp5.990.000 | Rp592.000 | Rp7,10 juta |
Sumber: perhitungan PruBoston Realty dengan rumus anuitas standar, 20 November 2026. Angka dibulatkan. Pada KPR yang sudah berjalan bertahun-tahun, sisa pokok lebih kecil sehingga selisihnya umumnya lebih rendah.
Gunakan tabel ini untuk uji ketahanan anggaran. Rahma Gafmi menyebut rasio cicilan terhadap penghasilan (DSR) di atas sekitar 30–35 persen membuat rumah tangga lebih rentan. Dengan hitungan kami, cicilan Rp5,40 juta pada bunga 9 persen tetap di bawah 35 persen jika penghasilan bulanan sekitar Rp15,4 juta. Pada bunga 10 persen, penghasilan yang dibutuhkan naik menjadi sekitar Rp16,5 juta.
Mengapa bank belum tentu langsung menaikkan bunga?
Ada beberapa faktor yang menahan, dan ada yang mendorong.
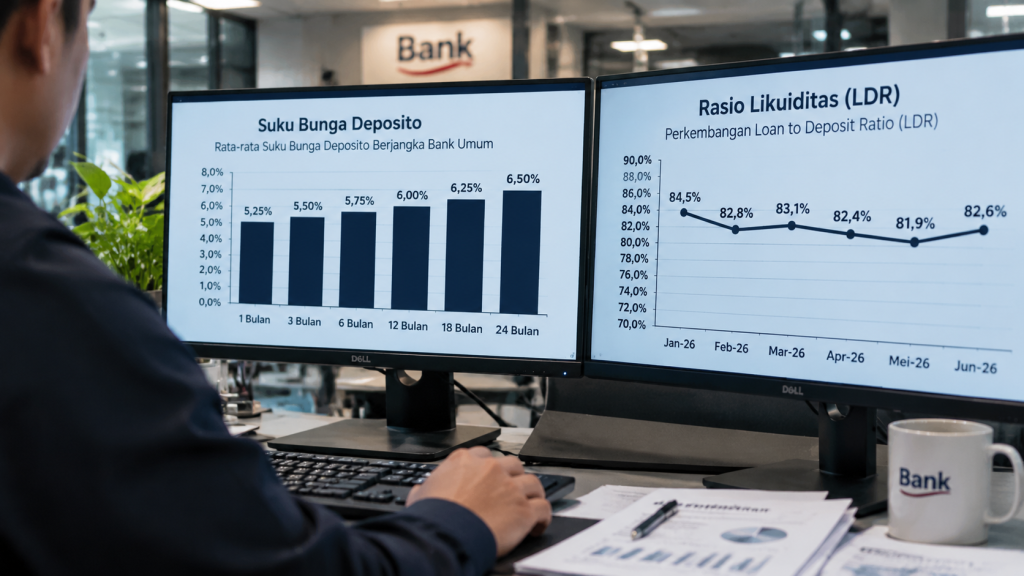
Dari sisi dorongan, bunga simpanan mulai naik. Per September 2026, bunga deposito berjangka tenor 1 bulan naik ke 5,3 persen dari 5,1 persen. Tenor 3 bulan naik ke 5,9 persen dari 5,8 persen, dan tenor 24 bulan ke 4,4 persen dari 4,2 persen, menurut data BI yang dikutip Fortune Indonesia. Bank berebut dana murah, sehingga biaya dana tertekan naik.
Dari sisi penahan, bunga kredit rata-rata September 2026 relatif stabil di 8,9 persen. BI juga menyatakan kebijakan makroprudensial tetap longgar. Dalam rilisnya, BI menyiapkan insentif likuiditas makroprudensial (KLM) financing channel hingga 3 persen dari dana pihak ketiga, berlaku 1 Desember 2026. Gubernur BI menyebut pelonggaran itu sebagai “jamu manis” bagi kredit, seperti dilaporkan Bisnis.com.
Bank juga menetapkan bunga berbasis profil risiko debitur dan persaingan antarbank. Karena itu, kenaikan di satu bank bisa berbeda dari bank lain.
Bagaimana dampaknya ke pembelian rumah?
KPR masih menjadi jalur utama. Data BI yang dikutip Fortune Indonesia mencatat KPR menguasai 70,68 persen skema pembelian rumah nasional. Sensitivitas pasar terhadap bunga kredit karena itu tinggi.
Ekonom INDEF Esther Sri Astuti memperkirakan masyarakat cenderung mengerem belanja non-primer dan menunda pembelian barang bernilai besar, termasuk rumah, saat cicilan terasa lebih berat. Sebaliknya, sektor perumahan masih menopang penyaluran kredit BTN. Hingga akhir Juni 2026, kredit perumahan BTN mencapai Rp332,88 triliun atau tumbuh 4,8 persen (yoy), menurut data yang dikutip Fortune Indonesia.
Kami sudah membahas jeda transmisi BI Rate ke KPR dan segmen yang relatif lebih tahan di ulasan properti Indonesia saat BI Rate naik. Cek ulang angka bunga di sana dengan data terbaru dalam artikel ini.
Apa yang bisa dilakukan debitur dan calon pembeli?
Langkah berikut mengacu pada saran Rahma Gafmi dan pengelolaan risiko KPR secara umum. Ini informasi, bukan nasihat keuangan personal.
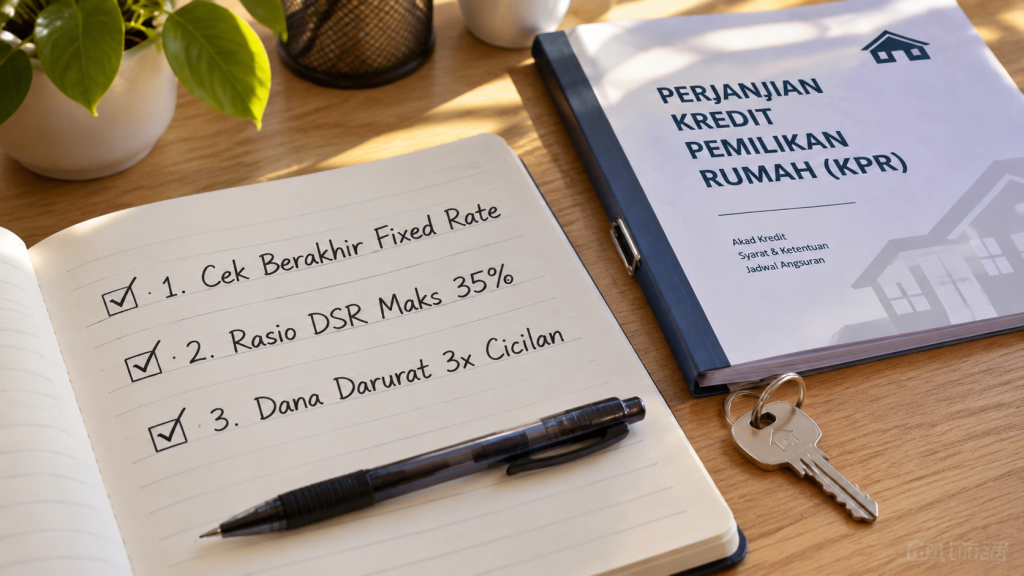
- Buka perjanjian kredit. Catat tanggal berakhirnya fixed rate, formula bunga mengambang, dan klausul penyesuaian.
- Hubungi bank. Minta estimasi bunga baru dan simulasi cicilan setelah penyesuaian.
- Hitung ulang DSR. Pastikan total cicilan tidak melewati sekitar 35 persen penghasilan bulanan.
- Siapkan dana darurat. Sisihkan cadangan setara dua sampai tiga bulan angsuran.
- Evaluasi opsi saat fixed berakhir. Tanyakan peluang fixed baru atau refinancing, termasuk penalti pelunasan. Konsepnya dibahas di artikel bunga fixed rate KPR.
- Ajukan restrukturisasi bila beban terasa berat. Opsinya perpanjangan tenor atau penjadwalan ulang.
- Calon pembeli: uji beberapa skenario bunga. Minta simulasi pada bunga saat ini, naik 0,5 poin, dan naik 1 poin sebelum menandatangani akad.
Bagaimana arah BI Rate berikutnya?
Belum ada kepastian, dan semua angka di bagian ini adalah proyeksi, bukan keputusan kebijakan.
Sebelum rapat November, ekonom Bank Danamon Irman Faiz memperkirakan BI Rate naik lagi 25 bps pada Desember hingga 6,25 persen, seperti dimuat Investortrust. Proyeksi itu dibuat dengan asumsi kenaikan November yang saat itu belum diumumkan. SMF memproyeksikan BI Rate bisa mencapai 6,75 persen pada akhir 2026, menurut Katadata edisi 22 Juli 2026.
BI sendiri menyatakan kebijakan moneter akan terus diarahkan pada stabilitas rupiah. Dalam rilisnya, BI juga menyebut prakiraan kenaikan suku bunga kebijakan Amerika Serikat. Jika proyeksi tersebut terealisasi, tekanan pada bunga KPR bisa berlanjut.
Catatan risiko
Tabel simulasi memakai bunga hipotetis dan rumus standar. Bunga, biaya provisi, dan formula floating di bank Anda bisa berbeda. Perkiraan waktu penyesuaian bunga datang dari pengamat dan bisa meleset. Skema FLPP dan aturan perumahan dapat berubah, jadi konfirmasi ke bank atau pengembang sebelum mengambil keputusan. Untuk kondisi keuangan pribadi, konsultasikan dengan perencana keuangan berlisensi.
FAQ
Apakah cicilan KPR langsung naik setelah BI Rate 6 persen?
Tidak langsung. Cicilan fixed rate tetap sampai masa fixed berakhir. Untuk KPR mengambang, seorang guru besar Unair memperkirakan penyesuaian bertahap dalam satu sampai tiga bulan. Setiap bank menentukan waktunya sendiri.
Apakah KPR subsidi ikut naik?
Tidak. Pemerintah menegaskan bunga KPR FLPP tetap 5 persen untuk rumah tapak dan 6 persen untuk rumah susun sepanjang masa kredit. Konfirmasi skema akad Anda ke bank penyalur.
Berapa tambahan cicilan KPR Rp600 juta jika bunga naik 0,5 poin?
Pada simulasi kami (tenor 20 tahun, bunga 9 persen menjadi 9,5 persen), cicilan naik sekitar Rp194.000 per bulan. Angka aktual bergantung bank, sisa tenor, dan sisa pokok pinjaman.
Sebaiknya pilih fixed atau floating rate sekarang?
Tergantung toleransi risiko. Fixed memberi kepastian selama masa tetap, tetapi bunganya bisa lebih tinggi di awal dan ada penalti jika pelunasan dipercepat. Floating mengikuti pasar. Minta simulasi tertulis dari bank untuk keduanya.
Sumber
- Bank Indonesia, siaran pers No.28/254/DKom, 18 November 2026: https://www.bi.go.id/id/publikasi/ruang-media/news-release/Pages/sp_2825426.aspx
- Fortune Indonesia, 19 November 2026: https://www.fortuneidn.com/finance/bi-rate-naik-jadi-6-persen-bunga-kpr-bank-langsung-terkerek-00-ccw2k-z95fvk
- GEBRAK.ID, 18 November 2026: https://www.gebrak.id/2026/11/bi-rate-naik-jadi-6-persen-cicilan-kpr-floating-terancam-bengkak-dalam-3-bulan-ke-depan.html
- JawaPos.com, 18 November 2026 (Esther Sri Astuti): https://www.jawapos.com/finance/2611180408/bi-rate-naik-jadi-6-persen-kpr-floating-dan-cicilan-kendaraan-bermotor-masyarakat-bakal-lebih-mahal?page=all
- JawaPos.com, 18 November 2026 (Dipo Satria Ramli): https://www.jawapos.com/ekonomi/2611180440/rupiah-dijaga-tapi-daya-beli-terancam-ekonom-soroti-dampak-bi-rate-6-persen?page=all
- Bisnis.com, 18 November 2026: https://finansial.bisnis.com/read/20261118/11/2022498/bi-pede-bi-rate-jadi-6-tak-ganggu-pdb-sudah-siapkan-jamu-manis
- Pontianak Post, 18 November 2026: https://pontianakpost.jawapos.com/ekonomi/2611180152/nasib-kelas-menengah-bi-rate-naik-jadi-6-persen-cicilan-kian-berat